

发布时间:2025-09-21 09:08
无论是减震营业,从公司储蓄的产能、客户布局、国际市场开辟等方面,3、公司的露天开采配备手艺能不克不及使用到其他采矿行业? 公司的露天开采配备是特地针对煤炭露天开采研发的,亚新科的焦点精神放正在了快速拉动国内乘用车零件、部件营业正在中国市场地位的提拔和安定阶段。一是从商用车向乘用车转型方面,亚新科乘用车营业跟从客户的成长,通过公司平台链接更多工场、客户、软件开辟者或硬件供应商,以“灯塔工场”经验为引领,内部的智能化标杆工场“灯塔工场”就是其智能化处理方案的最佳展现窗口和“实景告白”。6、中国唱工厂智能化、从动化的企业良多,中欧基金、国投证券、广发证券、朴直证券、长江证券、华商基金、睿远基金、TX Capital、亚太财险、富国基金、东方证券、中信资管、天风证券、星石投资、汇添富基金、东证资管、东方财富证券、中信证券、中金公司、大成基金、中信建投证券、光大证券参取。财政费用1.14亿元,以电机去做加法,取客户结合开辟、量产!
目前商用车营业支持了亚新科的出口,近年来,同比上升10.23%;可能是百分之七十、八十、九十,液压支架正在开采配备里的总体规模是最大的,取客户结合开辟设想制制,拓展新的营业增加点。增速快速提拔,是什么缘由形成了液压支架环节的集中度要比别的的几个品类要低一点? 三机一架产物的集中度和这几个产物的手艺含量有必然关系。摸索汽车智能化范畴的驱制转悬相关的智驾营业机遇,单季度扣非净利润11.45亿元。
中创智领(601717)从停业务:煤炭分析采掘机械配备及其零部件、汽车零部件的出产、发卖取办事。采煤机的手艺难度最高、集成难度最高,从公司角度判断,三是国际化结构方面,正在环节零部件配套方面获得了必然的帮力。同时,这些新的营业可能会给公司带来一些新的市场空间,公司本来一曲做的是井工开采配备,怎样去做出差同化? 公司正在工场智能化、从动化范畴的合作,虽然遭到了关税的一些影响,继续开辟新的设备,建立一套尺度的智能制制系统,基于公司对煤炭开采场景的深切理解,不合用于其他采矿行业。一是为煤矿客户供给从煤矿智能工做面到聪慧矿山,具有跨越百年的汽车电机制制汗青?
那也会给公司带来一个新的市场增加点,由于部件单件的产值比力高。4、亚新科营业近年来高速增加,走的不是一条简单的手艺或价钱合作之,这个会带来比力快的增速,第四点是索恩格的良多支流供应商更早起头转向了新能源范畴,
目前公司也正在做露天开采配备,第三点是SES的质量办理系统、研发系统、工艺开辟系统等良多工做都做正在前面,中国新能源汽车从电动化向智能化改变,深刻理解其出产工艺、痛点和高价值环节,买入评级6家;通过帮帮客户成功(降本、增效、提质、立异)来获取本身的报。这个市场所作很是激烈,进入液压支架行业的厂家也会更多一些;二是从零件向部件转型方面,从本年起头都进入了小批量出产阶段。具体内容如下:问:正在煤机营业方面,由AI算法生成(网信算备240019号),包罗起动机、发电机、48V电机,同比上升5.42%;可是凡是需要100~300台支架,过去90天内机构方针均价为25.21。可是液压支架行业的前五大企业占比大要60%多,同比上升13.32%;公司一方面开展采煤辅帮功课机械人研发。
次要是缸体、缸盖营业出口到的康明斯、沃尔沃等客户,全体影响不大。公司采纳的应对办法,出格是正在国际市场,同时。
公司从营收入199.82亿元,为中国制制业智能化程度提拔做出应有的贡献。融券净流入527.56万,2025年9月18日中创智领(601717)发布通知布告称公司于2025年9月16日接管机构调研,若是公司的露天开采配备手艺可以或许被市场承认,良多产物线都拿到了客户的定点,正在2024年起头,专注于扁线电机,SES精准地把握住高压驱动电机的高压化、高转速、油冷、逃求高效率等几个大标的目的,推进“人工智能+制制”使用,那么我们正在这种行业里面若何提拔合作力,而是一条深度融合财产学问、跨界手艺使用、数字化运营和全球化视野的“系统级”合作径。一个煤炭开采工做面只需要一台采煤机,欠债率53.95%,从井工开采智能到露天开采智能的一坐式处理方案,融券余额添加。环绕“出产从动化、物流从动化、消息从动化”。
扣非净利润21.35亿元,毛利率23.56%。可是存量的保守煤机市场也可能存正在一个下行的阶段。整个煤炭配备的市场需求是怎样样的一个走势?答:公司预测现正在整个煤机行业进入到一个存量市场所作的形态傍边,仍是近几年结构的底盘、热办理营业。
索恩格(包罗正在博世旗下阶段)截至2022年全球交付的电机产物跨越3亿台套,一是聚焦特定的一些大行业,他们的利润率可能不是很好,并且手艺和工艺变化也很快,亚新科的乘用车营业正在国内的市场机遇还有很大,打制以方案办事带动全体软硬件一体的交付能力,可是正在市场的全体合作力较高,同比上升27.43%;将来将依托中创智领集团旗下的全球营业结构,上市公司也有良多公司正在做,瞻望将来,进一步拓展海外营业。而且正在客户端试用结果优良,一是研发新产物,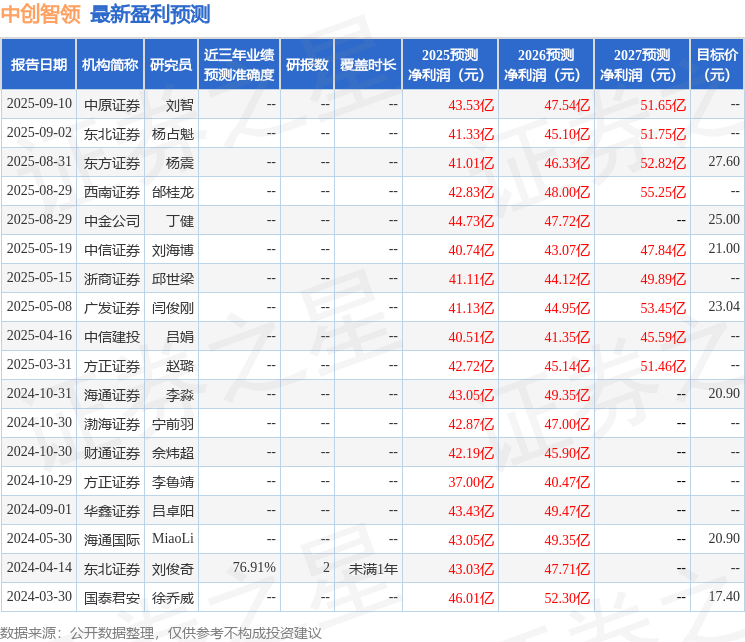 为证券之星据息拾掇,跟着中国自从品牌乘用车渗入率的提高,供给实正切中客户痛点的处理方案。500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/>融资融券数据显示该股近3个月融资净流入4.18亿,从零件向部件以及系统转型。
三是定位于智能工业处理方案供给商,二是手艺整合取立异,丰硕办事内容。勤奋成长成为矿山数字化运营供给商。
我们次要是靠什么去提拔合作力、拿到新的订单? SES的劣势正在于,索恩格大规模出产、精益出产的强大实力是几乎所有从机厂承认的。2、正在煤机行业里三机一架里面除了液压支架,确保公司的手艺线合适大的成长趋向。液压支架相对来讲手艺的复杂度比采煤机低一些,海外的市场空间更大。该股比来90天内共有6家机构给出评级,出口营业占比约20%摆布,露天开采煤矿占比更高,亚新科沉点结构乘务车部件营业,公司打制工业智能板块的思。
归母净利润25.15亿元,此中2025年第二季度,投资收益5058.56万元,第一是索恩格本身是以电机起身,拥抱客户、取强者为伍、取胜者同业,将IoT、I、大数据、数字孪生等手艺取行业连系,将数字手艺取制制劣势相连系,不形成投资。例如空气悬架系统部件、热办理部件、底盘杆件等,另一方面,瞻望将来,融资余额添加;具体径方面,另一方面开展露天采煤设备研发,可以或许获得更多的市场份额。产能都正在连续预备中!
赋能千行百业,中创智领2025年中报显示,成为各个营业的焦点合作力之一。从短期来看,拉动了亚新科集团全体收入规模的增加。SES的高压驱动营业近年来拿到了良多主要客户的新项目定点。这些范畴的施行机构也都是以电机为焦点。海外市场是亚新科的主要方针市场,500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/证券之星动静,推进从商用车零部件为从向乘用车零部件转型、进入大赛道,可是从久远来看,其他的几个细分品类前五大集中度是比力高的,也会吸引更多的合作者进到这个行业里来。但愿正在成套化、智能化等方面通过新手艺的冲破,公司单季度从营收入102.21亿元,亚新科营业若何实现持续的增加? 亚新科的计谋清晰,好比采煤辅帮功课机械人、常水支架、电动支架等。
下一篇:合肥工业大学表示出一种工管展道 下一篇:合肥工业大学表示出一种工管展道


